
信用貸款是什麼?信用貸款條件、利率、額度試算與申請流程一次看懂!
臨時需要一筆資金周轉,卻沒有房屋、汽車等資產可以做抵押,該怎麼辦?而遇到要裝潢修繕、家中有醫療支出、或是結婚孩子生育費用,或是整合既有債務,信用貸款通常都是許多人會優先考慮的資金取得方式。
信用貸款最大的特色上,就是不需要提供抵押品,銀行會根據個人月收入、年收入、信用紀錄、工作穩定度與整體負債狀況,評估可貸額度及適用利率。不過,信用貸款真的容易申請嗎?我月薪3萬、5萬可以貸多少?信貸利率怎麼計算?申請前有哪些費用與風險需要留意?
本文將從信用貸款的基本概念、申請條件、額度與利率試算,到申請流程及借款管道比較,帶你一次掌握信用貸款的重點,評估適合自己的貸款方式,避免因為急需資金而增加不必要的財務負擔。
信用貸款是什麼?
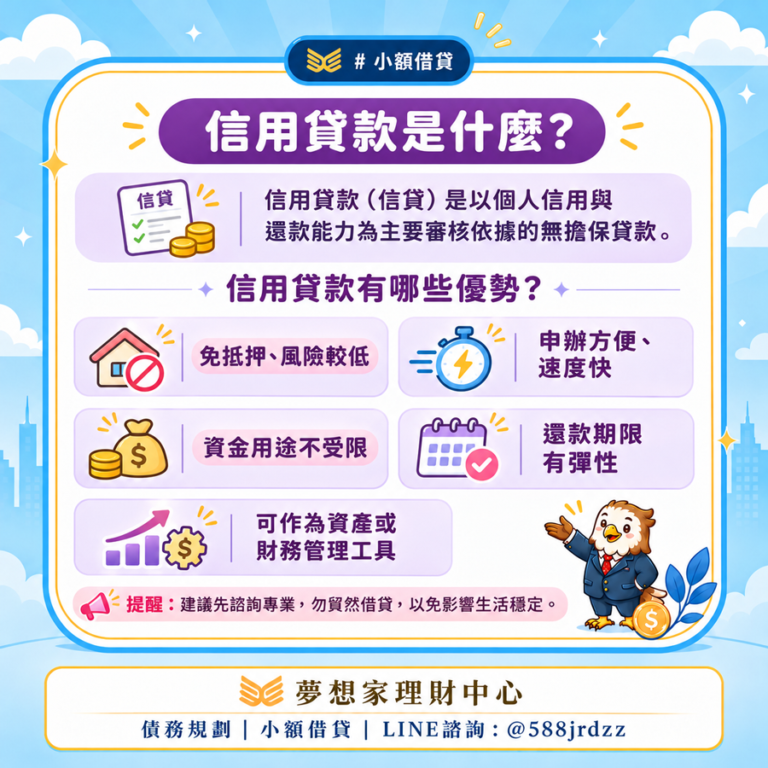
信用貸款,簡稱信貸。是一種以個人信用與還款能力為主要審核依據的無擔保貸款。 申請人通常不需要提供房屋、土地或汽車作為抵押,銀行借款中心會依據收入、職業、信用評分、既有負債等因素,決定是否核貸及貸款條件。
由於信用貸款沒有實體擔保品,貸款機構承擔的風險相對較高,因此利率通常會高於有足額擔保品的房屋貸款。實際利率仍依申請人的信用條件及各家銀行方案而定。
信用貸款有哪些優勢
| 信用貸款特色 | 優勢與需要注意事項 | |
|---|---|---|
| 無須抵押品 | 不需要名下有不動產或是動產,主要以信用及財力條件申請 | |
| 資金用途彈性 | 可用於裝潢、婚宴、醫療照顧、生活週轉等,但仍須符合契約約定 | |
| 可分期攤還 | 透過每月固定還款方式安排財務,但借款期限越長,總利息可能越多 | |
| 信用條件影響核貸 | 收入不穩定、負債過高或有遲繳紀錄者,可能面臨較高利率或無法核貸 |
信用貸款雖然不需抵押品,但仍須依約還款。若持續遲繳,也會產生遲延利息、違約金,並影響信用紀錄。
信用貸款申請6大條件
想成功申請信用貸款,並不是有工作、有收入就一定能核貸。銀行通常會綜合考量申請人的年齡、工作年資、薪資收入、信用評分、負債比及還款能力。
- 申請年齡:須符合法定成年年齡及各銀行規定;目前部分銀行受理年滿18歲者申請
- 工作穩定性:具備穩定工作與收入來源,工作年資較長通常有助於銀行評估
- 薪資與財力:提供薪資轉帳、扣繳憑單、所得資料或其他財力證明
- 個人信用評分:評估信用卡繳款、貸款還款、金融往來及信用查詢等紀錄
- 負債狀況:檢視既有信貸、信用卡循環及其他負債,確認是否有過度借貸風險
- 每月還款能力:銀行會衡量收入、既有月付金及生活支出,評估新增貸款的負擔
各銀行、民間理財中心都設有不同申請門檻與條件,例如,部分銀行要求一定年收入或工作年資,因此即使符合基本資格,也不代表一定核貸,還是會以最後申辦單位的核准為主。
TIPS:信用評分多少才能申請信用貸款? 信用評分是銀行評估申請人風險的重要參考指標之一。 |
信用貸款額度可以貸多少?
申請信用貸款時,最常遇到的問題就是:我可以貸到多少錢?、每個月要還多少?
實際上,信用貸款額度並不是單純由月薪決定,還會考量現有的負債、信用紀錄及財務能力。即使兩個人的月薪相同,最終核准的額度和利率也可能不同。
1. 信用貸款額度計算方式
根據金管會規範,金融機構對個人的一般無擔保債務,原則上適用「DBR 22倍」規範,也就是金融機構的無擔保債務總餘額,乘以平均月收入,不宜超過22倍。部分特定貸款另有排除規定。
信用貸款額度簡易試算公式:平均月收入*22-現有無擔保債務餘額
僅供估算一般 DBR 22 倍規範下的額度空間,不等於銀行保證最終核貸金額。
以不同月薪為例,在沒有其他無擔保債務的情況下:
| 每月收入 | DBR 22倍試算 | 說明 |
|---|---|---|
| 3萬 | 66萬元 | 實際額度仍須審核 |
| 5萬 | 110萬元 | 不代表可直接貸滿 |
| 6萬 | 132萬元 | 依收入及信用評估 |
| 8萬 | 176萬元 | 銀行可能核給較低額度 |
如果新申辦信貸時,還有舊信貸、學生貸款、信用卡費尚未清償,都會占用到 DBR 22 的額度。
案例:月薪5萬元,信用貸款最多能貸多少?
假設王先生月薪5萬元,目前已有30萬元信貸尚未清償:
- DBR 22倍試算:5萬元 × 22=110萬元
- 目前還有無擔保債務:30萬元
- 初步計算下剩餘額度空間:110萬元-30萬元=80萬元
因此,王先生在此簡化公式計算下,DBR剩餘額度空間約80萬元,但銀行仍會評估其生活開銷、既有月付金及信用狀況,實際可貸款金額不一定能達到80萬元。
2. 信用貸款利率怎麼算?除了利息還有哪些費用?
常見的信貸利率計算方式包括:
- 固定利率: 貸款期間適用約定利率,便於預估還款金額。
- 機動利率: 依銀行約定的指標利率及加碼利率計算,可能隨指標變動而調整。
- 分段式利率: 前幾期採優惠利率,優惠期結束後適用另一階段利率。
3. 信用貸款10萬、30萬、50萬,每月要還多少?
以下以年利率5%、本息平均攤還、利率全期不變為假設,試算不同貸款金額與期限的還款負擔。
| 貸款金額 | 還款期限 | 每月還款約 | 總利息約 |
|---|---|---|---|
| 10萬元 | 3年 | 2,997元 | 7,895元 |
| 10萬元 | 5年 |
1,887元 | 13,227元 |
| 30萬元 | 5,661元 | 39,682元 | |
| 50萬元 | 9,436元 | 66,137元 |
試算僅供參考,未包含開辦費等相關費用,亦不代表實際銀行核貸利率;金額因四捨五入可能略有差異。
信用貸款怎麼申請?
現在許多銀行、理財中心機構,已提供線上申請信用貸款服務,不一定需要親自到銀行辦理,但申請人仍須經過身分驗證、財力審查與授信評估。
信用貸款6大申請流程
步驟一:確認貸款需求與還款預算
先確認實際需要的借款金額及用途,評估每月能負擔的還款金額,避免借超過需求的資金。
步驟二:比較信用貸款方案
比較利率、總費用年百分率、開辦費、還款期限,以及是否有提前清償限制。
步驟三:準備資料並提出申請
填寫貸款申請書,提供身分、工作及財力證明,透過官網、線上申貸系統。
步驟四:徵信與授信審核
查核收入、負債、信用往來紀錄及還款能力,決定是否核貸及適用條件。
步驟五:確認貸款契約並完成簽約
核對額度、年利率、費用、每月應繳金額、繳款日期及提前清償條款。
步驟六:撥款並按期還款
完成簽約及必要程序後,依約定方式撥款,借款人開始依合約按月償還本息。
信用貸款要準備哪些文件?
1. 身分證件:身分證及貸款機構要求的其他身分驗證資料
2. 工作證明:在職證明、勞保資料、員工識別證等
3. 收入證明:薪資轉帳明細、扣繳憑單、所得清單
4. 其他財力證明:存款、房屋資產或其他可供銀行評估的資料(汽車、有價證券等)
5. 貸款申請資料:申請書、資金用途說明及相關聲明
並非每家申辦機構都要求提供全部文件,申請信用貸款前可先詢問事前要準備的資料。
信用貸款常見問題 FAQ
Q1:信用貸款一定要有工作才能申請嗎?
A:不一定,要是一般領薪水上班族,但申辦借款單位,通常要求具備可證明的收入及還款能力。自由工作者、自營商也可以依規定提供所得、存款及營業收入等資料申請。
Q2:月薪3萬元可以申請信用貸款嗎?
A:可以評估申請。若平均月收入為3萬元,在沒有既有無擔保債務的簡化情況下,DBR 22倍試算為66萬元。不過,實際額度取決於審核單位的收入門檻、信用審核及還款能力評估。
Q3:信用貸款可以提前還清嗎?
A:通常可以提前部分或全部清償,但部分貸款契約設有限制清償期間,提前還款可能產生違約金。借款前應確認契約條款。
Q4:信用不好,還可以申請信用貸款嗎?
A:可以向申辦單位了解申請資格,但信用評分偏低、有長期遲繳或債務負擔過重者,可能較難核貸。建議先檢視信用報告,優先改善還款紀錄與財務狀況。
Q5:信用貸款需要保證人嗎?
A:一般個人銀行信貸通常可以不提供保證人或抵押品申請,但實際仍取決於銀行產品與個案審核條件。
選擇夢想家理財中心信用貸款優勢
夢想家貸款理財中心特別針對市場攤販業者量身方案,以下深入介紹貸款的多項優勢:
夢想家上班族貸款兼顧專業與快速,為上班族快速評估與放貸讓更多人輕鬆獲得資金支持。
信用貸款提供了不需抵押品的資金取得方式,對於有穩定收入、信用狀況正常,且需要裝潢、醫療或臨時資金周轉的人來說,是可以評估的選項。
不過,申請信用貸款並不是額度越高越好、核貸速度越快越好,而是要回到個人實際需求,仔細比較信用貸款利率、開辦費、總費用年百分率及每月還款金額,確認未來能否持續負擔。
如果目前已有多筆債務或信用狀況不佳,建議先整理收入與支出、查詢信用紀錄,再評估是否需要借款。選擇品牌、資訊透明的貸款管道,借自己真正需要的金額,才能在解決眼前資金需求的同時,降低長期財務風險。
※本文參考資料來源為「全國法規資料庫-銀行法」、「聯合徵信信用報告的種類及用途」、「金融監督管理委員會」等,內容如有異動以官方最新公告為準。
延伸閱讀: